فولاد ایران زیر فشار محدودیتهای صادراتی؛ بازار جهانی چه تغییری میکند؟
- نویسنده: پلتفرم آهن معدن
- 05 سپتامبر 2026
صنعت فولاد ایران در سال ۲۰۲۶ با یکی از پیچیدهترین دورههای صادراتی سالهای اخیر روبهرو شده است. تحریمهای مستقیم فولاد، فشار بر شبکههای مالی و حملونقل، اختلال مسیرهای دریایی، محدودیتهای مقطعی داخلی و الزام بازگشت ارز صادراتی، همزمان هزینه و ریسک تجارت فولاد ایران را افزایش دادهاند.
اما پرسش مهم برای بازار فقط این نیست که صادرات فولاد ایران چقدر کاهش پیدا میکند. سؤال بزرگتر این است:
اگر بخشی از فولاد ایران از بازار جهانی خارج شود، چه کسی جای آن را میگیرد و قیمتهای جهانی چگونه واکنش نشان میدهند؟
پاسخ کوتاه این است که کاهش صادرات ایران احتمالاً کل بازار ۱.۷ میلیارد تنی فولاد جهان را دچار کمبود نمیکند؛ اما در بازارهایی مانند اسلب، بیلت و فولاد نیمهساخته دریابرد، بهویژه در جنوب شرق آسیا و خاورمیانه، اثر آن میتواند کاملاً محسوس باشد.
این تفاوت، کلید فهم شرایط جدید بازار است.
فولاد ایران چه وزنی در تجارت جهانی دارد؟
براساس دادههای World Steel Association، ایران در سال ۲۰۲۵ حدود ۱۳.۵ میلیون تن فولاد صادر کرد و در رتبه دهم بزرگترین صادرکنندگان فولاد جهان قرار گرفت. چین با ۱۳۳.۶ میلیون تن با فاصله بسیار زیاد بزرگترین صادرکننده جهان بود.
بنابراین در نگاه اول ممکن است سهم ایران آنقدر بزرگ نباشد که حذف آن بتواند بازار جهانی فولاد را بهطور کامل برهم بزند.
اما ترکیب صادرات ایران اهمیت بیشتری از عدد کل دارد.
طبق اطلاعات S&P Global، ایران در سال ۲۰۲۵ حدود ۲.۸۴ میلیون تن محصولات نیمهساخته فولادی صادر کرد و حدود ۷۰ درصد این حجم راهی بازار جنوب شرق آسیا شد.
در بازار اسلب جایگاه ایران حتی مهمتر است.
CRU برآورد کرده بازار جهانی اسلب تجاری در سال ۲۰۲۵ حدود ۲۵ میلیون تن بوده و روسیه، برزیل و ایران سه صادرکننده بزرگ آن محسوب میشدند. ایران طی سالهای اخیر تقریباً ۲ میلیون تن اسلب در سال به بازار جهانی عرضه کرده و به سومین صادرکننده بزرگ این محصول تبدیل شده است.
یعنی عرضه ایران بهتنهایی تقریباً معادل ۸ درصد کل بازار اسلب تجاری جهان است.
به همین دلیل، اختلال در صادرات ایران ممکن است روی کل فولاد جهان محدود باشد، اما در یک بازار تخصصی مانند اسلب اثر بسیار بزرگتری ایجاد کند.
فشار صادراتی فولاد ایران دقیقاً از کجا میآید؟
شرایط فعلی را نمیتوان تنها با عبارت «ممنوعیت صادرات» توضیح داد. صادرات فولاد ایران تحت تأثیر همزمان چند عامل داخلی و خارجی قرار دارد.
۱. محدودیتهای مستقیم و مقطعی صادرات
در ۲۷ آوریل ۲۰۲۶، صادرات اسلب و ورق فولادی ایران تا پایان ماه مه متوقف شد. این تصمیم پس از آسیب به بخشی از ظرفیت تولید فولاد کشور در جریان درگیریهای منطقهای اتخاذ شد.
این ممنوعیت دائمی نبود و گزارشهایی از رفع محدودیتها منتشر شد. بنابراین، در حال حاضر نمیتوان گفت صادرات فولاد ایران بهطور کامل ممنوع است؛ بلکه محدودیتهای عملیاتی، مالی و تجاری همچنان بر صادرات فشار وارد میکنند.
۲. تحریم فولاد؛ مانع ساختاری صادرات
تحریمهای آمریکا همچنان یکی از موانع اصلی صادرات فولاد ایران است. این تحریمها ریسک همکاری بانکها، شرکتهای بیمه، کشتیرانی و واسطههای مالی با صادرکنندگان ایرانی را افزایش داده است.
در نتیجه، مشکل صادرات فقط پیدا کردن مشتری نیست؛ بلکه انتقال پول، بیمه، حملونقل و اجرای قراردادها نیز با محدودیت و ریسک بیشتری همراه شدهاند.
۳. بازگشت ۱۰۰ درصد ارز صادراتی؛ فشار داخلی بر صادرکنندگان
در مرداد ۱۴۰۵ فهرست نهایی کدهای تعرفهای محصولات فولادی و فلزات اساسی مشمول مقررات بازگشت ارز صادراتی ابلاغ شد.
طبق مقررات، تعهد ارزی صادرکنندگان محصولات فولادی معادل ۱۰۰ درصد ارزش درجشده در پروانه صادراتی است و رفع تعهد باید از مسیرهای مورد تأیید بانک مرکزی انجام شود.
این الزام از نظر سیاست ارزی با هدف بازگرداندن ارز صادراتی طراحی شده است، اما برای فولادسازانی که در بازارهای تحریمی فعالیت میکنند میتواند فاصله میان قیمت واقعی معامله، هزینه نقلوانتقال پول و نرخ مورد استفاده برای رفع تعهد را به یک متغیر تعیینکننده در سود صادرات تبدیل کند.
در بازاری که حاشیه سود بعضی محصولات فولادی محدود است، همین اختلاف میتواند تصمیم یک تولیدکننده میان فروش داخلی و صادرات را تغییر دهد.
4- مشکل جدید؛ کشتی، بیمه و پرداخت
آخرین گزارشهای بازار نشان میدهد مسئله صادرات فولاد ایران در اواخر اوت دوباره شدیدتر شده است.
Shanghai Metals Market در ۲۸ اوت گزارش داد که توقف تجارت ایران و امارات در کنار افزایش شدید ریسکهای حمل دریایی، روند احیای صادرات فولاد ایران را متوقف کرده است.
طبق این گزارش، فعالیت صادرات محصولات نیمهساخته ایران تقریباً به حالت توقف درآمده و پیشنهادهای اسلب در محدوده *۴۲۷ تا ۴۳۰ دلار در هر تن FOB مطرح شده، اما معامله قطعی قابلتوجهی گزارش نشده است.
این وضعیت یک تغییر مهم ایجاد میکند:
قیمت پیشنهادی دیگر الزاماً قیمت واقعی بازار نیست.
وقتی فروشنده قیمت اعلام میکند اما کشتی، بیمه یا کانال پرداخت وجود ندارد، قیمت روی کاغذ لزوماً نشاندهنده ارزش واقعی معامله نیست.
Fastmarkets نیز از ماه مارس انتشار ارزیابی قیمت صادراتی بیلت و اسلب ایران را به دلیل نبود داده کافی و قابل اتکا برای معاملات متوقف کرده بود.
این یعنی علاوه بر کاهش نقدشوندگی بازار، شفافیت قیمت فولاد صادراتی ایران نیز کاهش یافته است.
اگر صادرات ایران کاهش پیدا کند، بازار جهانی چه تغییری میکند؟
چین نخستین برنده در بازار بیلت آسیا
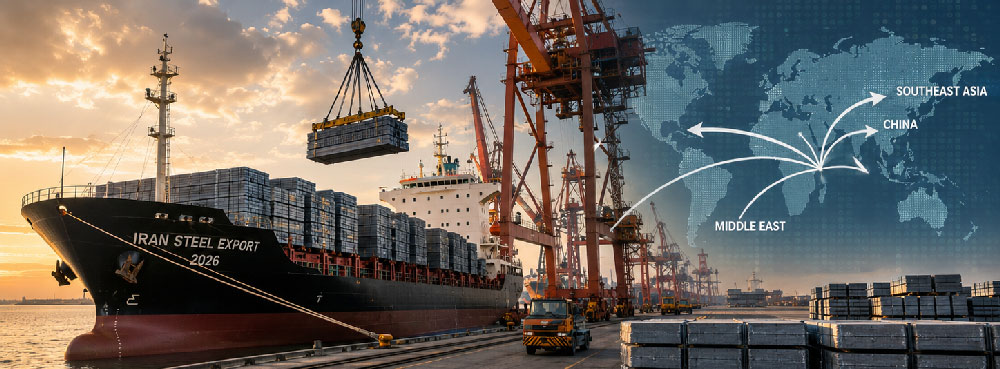
مهمترین جای خالی ایران احتمالاً در جنوب شرق آسیا ایجاد میشود.
S&P Global گزارش داده بود که پس از اختلال صادرات ایران، خریدارانی در کشورهایی مانند تایلند و اندونزی که پیشتر بیلت ایران خریداری میکردند به سمت عرضهکنندگان چینی حرکت کردند.
در نمونهای از واکنش بازار، قیمت معامله بیلت 3SP تحویل تایلند از حدود ۴۵۵ دلار در هر تن در میانه فوریه به ۴۸۵ دلار در پایان مارس افزایش یافت.
چین از یک مزیت بزرگ برخوردار است: ظرفیت عظیم تولید و صادرات.
در سال ۲۰۲۵ چین با صادرات ۱۳۳.۶ میلیون تن فولاد، تقریباً ده برابر ایران صادرات داشت. بنابراین اگر چند میلیون تن عرضه ایران از بازار آسیا حذف شود، چین از معدود کشورهایی است که توان جایگزینی سریع بخشی از آن را دارد.
نتیجه محتمل:
کاهش صادرات ایران میتواند سهم چین در بازار بیلت و اسلب جنوب شرق آسیا را افزایش دهد.
بازار اسلب سریعتر از سایر محصولات واکنش نشان میدهد.
اسلب مهمترین نقطه حساس است.
CRU معتقد است در صورت کاهش صادرات اسلب ایران، بازار جهانی اسلب تجاری میتواند نسبتاً سریع با محدودیت عرضه مواجه شود.
دلیل آن این است که بسیاری از تولیدکنندگان بزرگ جهان نمیتوانند بهسادگی ظرفیت محصولات نهایی خود را کنار بگذارند و اسلب صادر کنند.
روسیه از نگاه CRU یکی از کشورهایی است که ظرفیت بیشتری برای افزایش صادرات اسلب دارد.
برزیل نیز تولیدکننده مهمی است، اما بخش زیادی از تولید آن در قراردادهای درونگروهی برای کارخانههای نورد متعلق به همان شرکتها مصرف میشود.
هند نیز ظرفیت بالقوه دارد، اما تولید اسلب این کشور عمدتاً با واحدهای نورد داخلی یکپارچه است و افزایش صادرات اسلب میتواند به معنی کاهش تولید محصولات نهایی باشد.
چین، ویتنام، مالزی و تا حدی ژاپن دیگر گزینههای جایگزین محسوب میشوند.
در نتیجه جایگزینی ایران ممکن است انجام شود، اما الزاماً با همان قیمت قبلی انجام نخواهد شد.
آیا قیمت جهانی فولاد بالا میرود؟
پاسخ دقیقتر این است:
نه همه فولاد؛ نه در همه بازارها.
بازار جهانی فولاد در سال ۲۰۲۶ هنوز با مازاد ظرفیت و رشد ضعیف تقاضا مواجه است.
World Steel Association پیشبینی کرده تقاضای جهانی فولاد در سال ۲۰۲۶ فقط ۰.۳ درصد افزایش یابد و به حدود ۱.۷۲۴ میلیارد تن برسد.
در ژوئیه نیز تولید فولاد خام ۷۰ کشور گزارشدهنده جهان ۱۴۹.۲ میلیون تن بود که ۰.۳ درصد کمتر از سال قبل است.
در همان ماه تولید خاورمیانه ۱۳.۴ درصد کاهش یافت و در هفت ماه نخست ۲۰۲۶ نیز تولید منطقه ۸.۱ درصد پایینتر از مدت مشابه سال قبل بود.
در چنین بازاری، حذف چند میلیون تن فولاد ایران نمیتواند بهتنهایی یک جهش جهانی و پایدار در همه قیمتها ایجاد کند.
اما میتواند باعث ایجاد چیزی شود که برای فعالان بازار بسیار مهم است:
1- واگرایی قیمتها
یعنی قیمت یک محصول در یک منطقه افزایش یابد، در حالی که بازار دیگری همچنان با مازاد عرضه روبهرو باشد.
به عنوان نمونه:
اسلب و بیلت جنوب شرق آسیا: مستعد افزایش پریمیوم
بازار داخلی ایران: مستعد فشار عرضه در صورت دشوارشدن صادرات
محصولات چینی: احتمال افزایش سهم صادراتی
بازار اروپا: بیشتر تحت تأثیر CBAM، سیاست تجاری و هزینه کربن
خاورمیانه: همزمان تحت تأثیر کاهش عرضه، افت تقاضا و افزایش هزینه لجستیک
در نتیجه بازار فولاد در ماههای آینده احتمالاً بیش از آنکه شاهد یک «افزایش قیمت جهانی یکپارچه» باشد، شاهد شکاف بیشتر میان قیمت مناطق مختلف خواهد بود.
2- مسئله حملونقل از خود فولاد مهمتر شده است
یکی از ویژگیهای بازار ۲۰۲۶ این است که نرخ FOB دیگر تمام داستان را روایت نمیکند.
هزینه واقعی خرید برای واردکننده عبارت است از:
قیمت فولاد + کرایه حمل + بیمه جنگ + هزینه مالی + ریسک تأخیر + ریسک تسویه
در جریان اختلالات منطقه، نرخ حمل برخی محصولات فولادی به بنادر خلیج فارس بهشدت افزایش یافت.
S&P Global گزارش داده بود کرایه حمل HRC با کشتی کامل به فجیره و صحار در مقطعی از حدود ۳۵ تا ۴۰ دلار به ۷۰ تا ۹۰ دلار در هر تن رسید و هزینه حمل بیلت نیز تقریباً دو برابر شد.
بنابراین ممکن است فولاد ایران در کارخانه همچنان یکی از ارزانترین گزینههای منطقه باشد، اما پس از اضافهشدن هزینه ریسک، حمل و پرداخت، این مزیت کاهش پیدا کند.
3- خاورمیانه؛ هم کمبود عرضه دارد و هم کاهش تقاضا
تحلیل بازار خاورمیانه پیچیدهتر است.
از یک طرف محدودیت ایران و مشکلات عبور کشتیها میتواند عرضه فولاد را کاهش دهد.
از طرف دیگر، درگیریهای منطقهای پروژههای عمرانی، سرمایهگذاری و مصرف فولاد را نیز تحت فشار قرار داده است.
پیشبینی آوریل World Steel Association نشان میداد تقاضای فولاد خاورمیانه در سال ۲۰۲۶ حدود ۷.۴ درصد کاهش خواهد یافت.
Worldsteel در همان گزارش هشدار داده بود که این پیشبینی بر فرض کاهش تنشهای منطقهای تا ماه ژوئن تنظیم شده است و ادامه درگیریها میتواند به اصلاح نزولی بیشتر پیشبینی منجر شود.
اکنون که ریسکهای منطقهای تا پایان اوت ادامه یافتهاند، این هشدار اهمیت بیشتری پیدا کرده است.
بنابراین محدودیت عرضه ایران الزاماً به معنای جهش قیمت در کل خاورمیانه نیست؛ زیرا تقاضا نیز همزمان آسیب دیده است.
بزرگترین خطر برای فولاد ایران؛ از دستدادن مشتری است، نه فقط فروش امروز
صادرات فولاد فقط یک معامله لحظهای نیست.
کارخانههای نورد در تایلند، اندونزی، چین یا دیگر بازارها برای تأمین مواد اولیه خود قرارداد، برنامه حمل و موجودی انبار تنظیم میکنند.
اگر عرضهکننده ایرانی برای چند ماه نتواند تحویل پایدار داشته باشد، مشتری مجبور است تأمینکننده جدید پیدا کند.
وقتی کارخانه چینی، روسی یا عرضهکننده دیگری وارد این زنجیره شد، بازپسگیری مشتری الزاماً ساده نیست.
بنابراین هزینه واقعی محدودیت صادرات ممکن است بسیار بیشتر از ارزش محمولهای باشد که امروز صادر نمیشود.
ریسک اصلی، تبدیل یک اختلال موقت به جابهجایی دائمی سهم بازار است.
در داخل ایران چه اتفاقی میافتد؟
محدود شدن صادرات دو اثر متضاد بر بازار داخلی ایجاد میکند.
از یک طرف، فولادی که امکان صادرات ندارد میتواند وارد بازار داخلی شود و عرضه را افزایش دهد؛ عاملی که بهطور طبیعی فشار نزولی بر قیمت ایجاد میکند.
اما همزمان عوامل دیگری در جهت مخالف حرکت میکنند:
افزایش نرخ ارز، هزینه انرژی، محدودیت برق و گاز، افزایش هزینه حملونقل، هزینه مالی و کاهش ظرفیت تولید میتوانند قیمت تمامشده را افزایش دهند.
به همین دلیل انتظار کاهش شدید و پایدار قیمت داخلی صرفاً به دلیل محدودیت صادرات منطقی نیست.
سناریوی محتملتر، افزایش فاصله میان قیمت صادراتی بالقوه، قیمت واقعی قابل معامله و قیمت داخلی است.
چه کشورهایی از کاهش حضور ایران سود میبرند؟
1- چین
بزرگترین برنده بالقوه، بهخصوص در بازار بیلت و اسلب جنوب شرق آسیاست.
2- روسیه
در بازار اسلب ظرفیت مناسبی برای پرکردن بخشی از جای خالی ایران دارد، هرچند خود روسیه نیز با محدودیتهای تجاری و تحریمی روبهرو است.
3- برزیل
برای اسلب گزینه مهمی است، بهویژه در بازار اروپا؛ اما بخش قابلتوجهی از عرضه این کشور در زنجیرههای تولید داخلی شرکتها قفل شده است.
4- ویتنام و مالزی
در صورت افزایش جذابیت قیمت اسلب میتوانند صادرات بیشتری داشته باشند، اما باید میان فروش اسلب و تولید محصولات نهایی انتخاب کنند.
5- ترکیه
در بازارهای نزدیک ایران، افزایش ریسک حمل دریایی میتواند موقعیت برخی عرضهکنندگان ترکیه را برای محصولات نهایی و مسیرهای زمینی یا مدیترانهای بهبود دهد؛ هرچند این اثر به نوع محصول و مقصد وابسته است.
سه سناریو برای آینده فولاد ایران
سناریوی اول؛ فشار صادراتی ادامه پیدا کند
در این حالت صادرات اسلب و بیلت ایران پایین میماند.
چین سهم بیشتری از بازار جنوب شرق آسیا میگیرد، روسیه در بازار اسلب فعالتر میشود و خریداران به قراردادهای بلندمدت با منابع جایگزین روی میآورند.
در این سناریو بزرگترین خسارت ایران کاهش تدریجی سهم بازار است.
سناریوی دوم؛ بازگشت تجارت ایران به بازار جهانی
اگر محدودیتهای حملونقل و پرداخت کاهش یابد، فولاد ایران به دلیل هزینه تولید رقابتی میتواند نسبتاً سریع به بازار بازگردد. افزایش عرضه ایران میتواند رشد قیمت بیلت و اسلب آسیا را محدود کند.
با این حال، بازگشت صادرات لزوماً به معنای بازگشت فوری همه مشتریان قبلی نیست.
سناریوی سوم؛ افزایش تولید و تداوم محدودیت صادرات
اگر تولید داخلی افزایش یابد اما صادرات همچنان محدود باشد، احتمال رشد موجودی و رقابت در بازار داخلی بیشتر میشود. در عین حال، کاهش درآمد و حاشیه سود صادراتی میتواند انگیزه تولید و سرمایهگذاری را کاهش دهد.
نتیجهگیری؛ تغییر مسیر تجارت، نه کمبود جهانی فولاد
بازار جهانی بدون فولاد ایران گرانتر میشود، اما نه به یک اندازه
کاهش صادرات فولاد ایران بهتنهایی نمیتواند بازار جهانی فولاد را وارد بحران کمبود کند.
چین، روسیه، برزیل و دیگر تولیدکنندگان ظرفیت آن را دارند که بخش بزرگی از خلأ ایجادشده را در طول زمان پر کنند.
اما مسئله اصلی زمان و قیمت جایگزینی این عرضه است.
در بازار اسلب تجاری که ایران یکی از سه صادرکننده بزرگ جهان است، حذف حدود دو میلیون تن عرضه سالانه موضوع کوچکی نیست.
در بیلت جنوب شرق آسیا نیز تجربه ماههای گذشته نشان داده خریداران پس از توقف عرضه ایران به سرعت به چین روی آوردهاند و قیمت تحویلشده افزایش پیدا کرده است.
بنابراین اثر واقعی محدودیت صادرات فولاد ایران را باید در سه تحول جستوجو کرد:
افزایش سهم چین و برخی رقبا در بازارهای سنتی ایران
افزایش هزینه و پریمیوم محصولات نیمهساخته در بعضی بازارهای منطقهای
و افزایش شکاف میان قیمت فولاد در مناطق مختلف جهان
بازار جهانی فولاد در سال ۲۰۲۶ با کمبود مطلق فولاد مواجه نیست؛ آنچه در حال تغییر است نقشه جریان تجارت فولاد است.
و برای ایران، مهمترین مسابقه آینده نه فقط تولید بیشتر، بلکه حفظ اتصال پایدار به بازار جهانی است.
پرسشهای پرتکرار
آیا محدودیت صادرات فولاد ایران باعث افزایش قیمت جهانی فولاد میشود؟
در کل بازار جهانی احتمال جهش شدید صرفاً به دلیل کاهش صادرات ایران پایین است، اما در محصولاتی مانند اسلب و بیلت و در بازارهایی مانند جنوب شرق آسیا احتمال افزایش قیمت و پریمیوم بیشتر است.
مهمترین رقیب ایران در صورت کاهش صادرات چه کشوری است؟
در بازار بیلت و اسلب آسیا، چین مهمترین جایگزین محسوب میشود. در بازار اسلب، روسیه و برزیل نیز نقش مهمی دارند.
کدام محصول صادراتی ایران بیشترین اثر جهانی را دارد؟
مهمترین تهدید بلندمدت برای صادرات فولاد ایران چیست؟
صرفاً کاهش حجم صادرات نیست؛ بلکه از دسترفتن مشتریان سنتی و جایگزینشدن ایران با عرضهکنندگان دیگر در زنجیره تأمین جهانی است.

هنوز نظری ثبت نشده است.
اولین نفری باشید که نظر خود را ثبت میکند.